Balance Scorecard- လုပ်ငန်းအောင်မြင်မှုအတွက် လေးနက်တဲ့ရှုထောင့် (၄) ရပ်
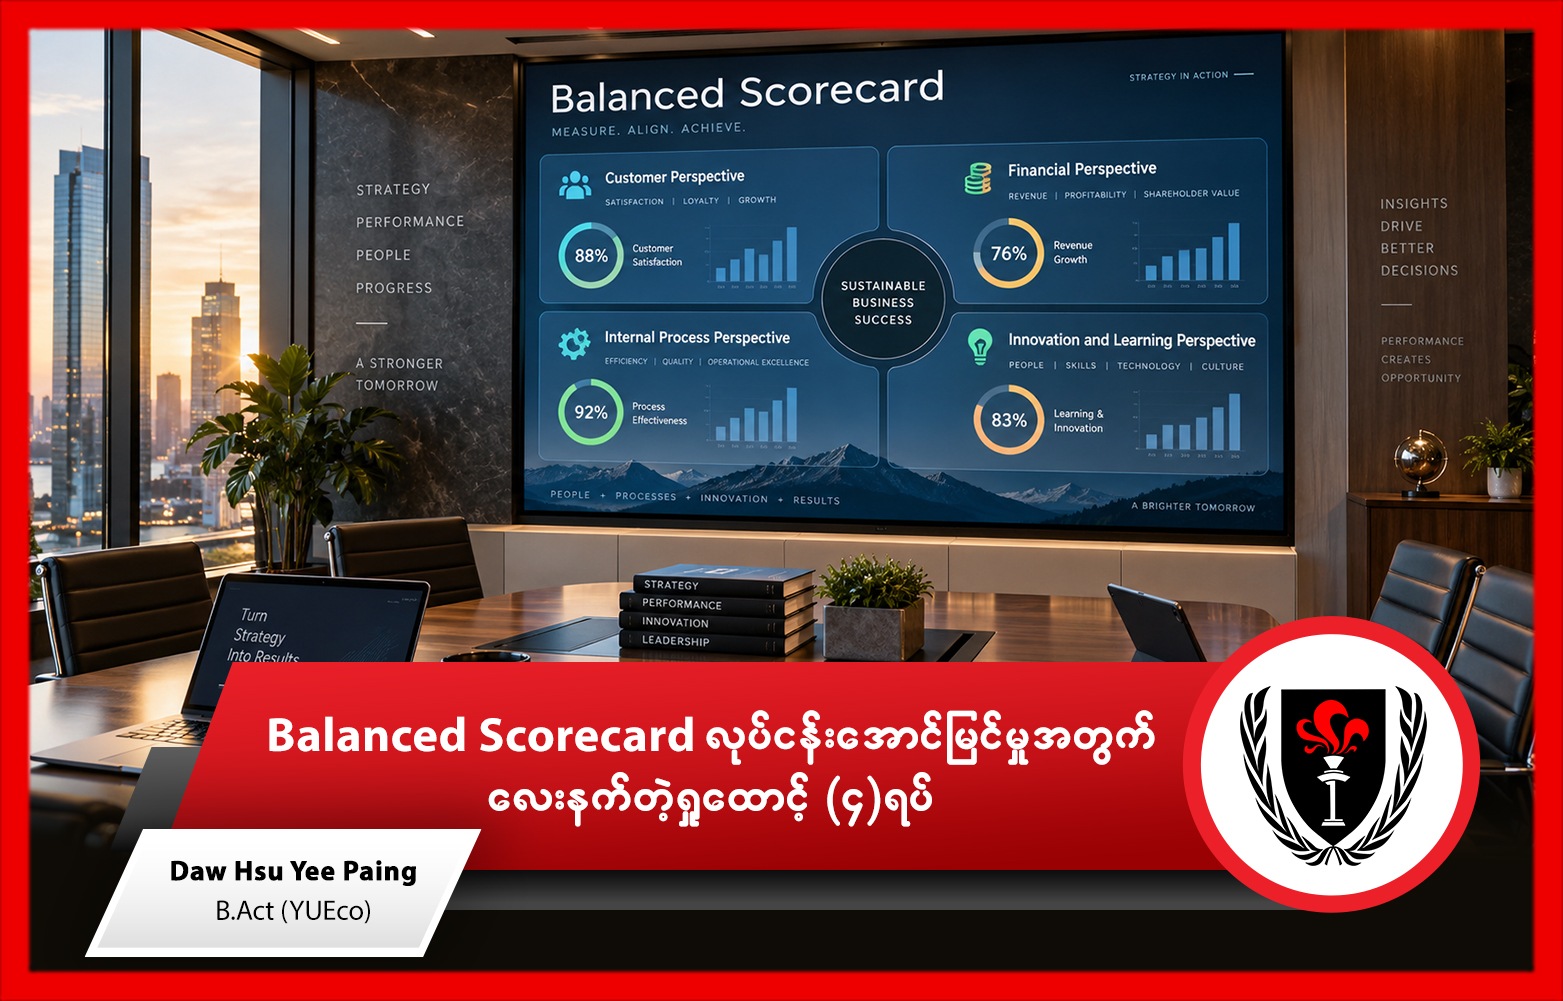
ယနေ့ခေတ်မှာ လုပ်ငန်းတွေဟာ မိမိလုပ်ငန်းအောင်မြင်မှုအခြေအနေကို အမြတ်ငွေ၊ ROI စတဲ့ ဘဏ္ဍာရေးဆိုင်ရာ ညွှန်းကိန်းတွေကိုပဲ တိုင်းတာနေလို့ မလုံလောက်တော့ပါဘူး။ ဖောက်သည်တွေရဲ့ စိတ်ကျေနပ်မှု၊ ကုမ္ပဏီအတွင်းက လုပ်ငန်းစဉ်တွေ၊ ဆန်းသစ်တီထွင်မှုနဲ့ သင်ယူမှုတွေကိုပါ တိုင်းတာဖို့လိုအပ်လာပါတယ်။ ဒါကြောင့် ၁၉၉၂ ခုနှစ်မှာ Robert Kaplan နှင့် David Norton တို့ဟာ Balanced Scorecard ဆိုတဲ့ အတွေးအခေါ်သစ်ကို မိတ်ဆက်ခဲ့ကြပါတယ်။ လုပ်ငန်းတစ်ခုလုံးရဲ့ စွမ်းဆောင်ရည် ပြည့်စုံတဲ့ပုံရိပ်ကိုရဖို့ဆိုရင် ဘဏ္ဍာရေးဆိုင်ရာနဲ့ ဘဏ္ဍာရေးမဟုတ်တဲ့ တိုင်းတာမှုနှစ်ခုလုံးကို ပေါင်းစပ်အသုံးပြုတိုင်းတာမဲ့ Model ပဲ ဖြစ်ပါတယ်။
ဒါကို လေယာဉ်မောင်းတဲ့ပုံစံနဲ့ နှိုင်းကြည့်လို့ရပါတယ်။ လေယာဉ်မှူးတစ်ယောက်ဟာ ဒိုင်ခွက်တစ်ခုတည်းကိုပဲ အားကိုးပြီး မောင်းလို့မရနိုင်ပါဘူး။ သူ့မှာ အမြင့်မီတာ၊ အမြန်နှုန်း၊ လောင်စာပြဒိုင်ခွက်၊ ဦးတည်ရာပြဒိုင်ခွက်စတဲ့ ညွှန်ပြချက်တွေ အများကြီးကိုကြည့်ရှုသုံးသပ်ပြီး မောင်းနှင်ဖို့လိုအပ်ပါတယ်။ အလားတူပဲ လုပ်ငန်းတွေအနေနဲ့လည်း တစ်ချိန်တည်းမှာ ရှုထောင့်အမျိုးမျိုးကနေ ကြည့်ရှုဖို့ လိုအပ်တယ်။
1. Customer Perspective – ဖောက်သည်ရှုထောင့်
ဒီအပိုင်းကတော့ ကုမ္ပဏီအနေနဲ့ ဖောက်သည်တွေကို ဘယ်လောက်ကောင်းကောင်း ဝန်ဆောင်မှုပေးနေလဲ၊ ဖောက်သည်တွေ လုပ်ငန်းအပေါ်စိတ်ကျေနပ်မှု ဘယ်လောက်ရှိလဲ ဆိုတာကို တိုင်းတာတာပါ။ ကုမ္ပဏီတိုင်းမှာ "ဖောက်သည်တွေရဲ့ ပထမဆုံးရွေးချယ်မှုဖြစ်ဖို့" ဆိုတဲ့ မျှော်မှန်းချက်ရှိပါတယ်။ ဒါကို အဓိပ္ပာယ်ရှိအောင် လုပ်ဖို့ဆိုရင် အချိန်မီပို့ဆောင်နိုင်မှု၊ ကုန်ပစ္စည်းရဲ့အရည်အသွေး၊ ဝန်ဆောင်မှုကို မြန်မြန်ဆန်ဆန်ပေးနိုင်မှု၊ ဖောက်သည်တွေအတွက် ကုန်ကျစရိတ် စတာတွေလို တိကျတဲ့တိုင်းတာမှုတွေ လိုအပ်ပါတယ်။ ပုံမှန်အားဖြင့် ဖောက်သည်တွေအတွက် အချိန် (ကုမ္ပဏီက ဘယ်လောက်မြန်မြန် ပို့ဆောင်လဲ)၊ အရည်အသွေး (ပြဿနာမရှိဘဲ ယုံကြည်ရမှု)၊ စွမ်းဆောင်ရည်/ဝန်ဆောင်မှု (ကုန်ပစ္စည်းက ဘယ်လောက်အသုံးဝင်ပြီး တန်ဖိုးရှိလဲ) နဲ့ ကုန်ကျစရိတ် (စျေးနှုန်းတင်မကဘူး၊ ပြန်ပြင်ဆင်မှု၊ ကိုင်တွယ်မှု ဒါမှမဟုတ် နှောင့်နှေးမှုတွေကြောင့် ထပ်ဖြစ်လာတဲ့ကုန်ကျစရိတ်) ဆိုတဲ့ အချက်တွေကို ဂရုစိုက်ကြပါတယ်။ ဖောက်သည်တွေ စိတ်ကျေနပ်ရင်၊ Customer Loyalty မြင့်ပြီး ရောင်းအားတိုးတက်လာနိုင်ခြေများတာကြောင့် Customer Perspective ဟာလည်း အဓိက တိုင်းတာသင့်တဲ့ ရှုထောင့် ဖြစ်ပါတယ်။
2. Internal Perspective – လုပ်ငန်းတွင်း ရှုထောင့်
ဖောက်သည်တွေကို စိတ်ကျေနပ်စေဖို့ဆိုရင် ကုမ္ပဏီဟာ သူ့ရဲ့အဓိက လုပ်ငန်းစဉ်တွေကို သေချာစိစစ်ပြီး အရှိန်မြှင့်တင်ဖို့၊ ပိုမိုထိရောက်အောင် လုပ်ဆောင်ဖို့ လိုပါတယ်။ ဒီရှုထောင့်အတွက် ဆိုရင်တော့ ကုမ္ပဏီအတွင်း ထုတ်လုပ်မှုစွမ်းရည်၊ ကုန်ပစ္စည်းဒီဇိုင်း၊ ထုတ်လုပ်မှုကြာချိန် ၊ ဝန်ထမ်းများရဲ့ထုတ်လုပ်နိုင်စွမ်း၊ လုပ်ငန်းစဉ်ထိရောက်မှုတို့ စတာတွေကို တိုင်းတာနိုင်ပါတယ်။ ကုမ္ပဏီတွေဟာ ကျွမ်းကျင်တဲ့ ပညာရှင်တွေ (ဒါမှမဟုတ်) ခေတ်မီနည်းပညာတွေကို အသုံးပြုပြီး လုပ်ငန်းတွင်း လုပ်ပုံလုပ်နည်းတွေ၊ ထုတ်လုပ်မှုတွေကို မြှင့်တင့်နိုင်ပါတယ်။ ဥပမာ- ကုန်ပစ္စည်းအသစ် ထုတ်လုပ်မှုမြန်ဆန်ခြင်းကို တိုင်းတာချင်တယ်ဆိုရင် ကုမ္ပဏီအနေနဲ့ ကုန်ပစ္စည်းအသစ်တွေကို ဒီဇိုင်းဆွဲ၊ စမ်းသပ်၊ မိတ်ဆက်ချိန် ဘယ်လောက်ကြာလဲဆိုတာကို ခြေရာခံ တိုင်းတာနိုင်ပါတယ်။ လုပ်ငန်းတွင်း လုပ်ငန်းစဉ်တွေ လျင်မြန်တိကျရင် ကောင်းမွန်တဲ့ ကုန်ပစ္စည်း၊ ဝန်ဆောင်မှုတွေကို ဖောက်သည်တွေဆီ ပံ့ပိုးပေးနိုင်မှာ ဖြစ်တဲ့အတွက် လုပ်ငန်းအတွက် ရေရှည်အောင်မြင်မှုကို လည်း ရစေနိုင်ပါတယ်။
3. Innovation and Learning Perspective – ဆန်းသစ်တီထွင်မှုနဲ့ သင်ယူမှု ရှုထောင့်
လုပ်ငန်းပတ်ဝန်းကျင်က အမြဲပြောင်းလဲနေတာကြောင့် ကုမ္ပဏီတွေဟာ ဆက်ပြီး တိုးတက်အောင်၊ ဆန်းသစ်တီထွင်အောင် လုပ်ဖို့လိုပါတယ်။ ဒီရှုထောင့်က လုပ်ငန်း အနာဂတ် ကြီးထွားမှုနဲ့ လိုက်လျောညီထွေရှိမှုအပေါ် အာရုံစိုက် တိုင်းတာပါတယ်။ အဓိက တိုင်းတာမှုတွေကတော့ ကုန်ပစ္စည်းအသစ်တွေကရတဲ့ ရောင်းအားရဲ့ ရာခိုင်နှုန်း၊ ဝန်ထမ်းလေ့ကျင့်ရေး၊ ကျွမ်းကျင်မှုတိုးတက်ရေး၊ သုတေသနနဲ့ ဖွံ့ဖြိုးရေး၊ လုပ်ငန်းစဉ်တွေကို ဆက်တိုက်တိုးတက်အောင်လုပ်ခြင်း စတာတွေ ပါဝင်ပါတယ်။ ဆန်းသစ်တီထွင်မှုမရှိရင် ကုမ္ပဏီတွေဟာ ပြိုင်ဘက်တွေ နောက်ကို ကျန်ခဲ့နိုင်ခြေ ပိုများပါတယ်။ ဥပမာ- အသစ်ဖြစ်ပြီး အသုံးဝင်တဲ့ ကုန်ပစ္စည်းတွေ မထုတ်လုပ်နိုင်တဲ့ နည်းပညာကုမ္ပဏီတစ်ခုဟာ ဈေးကွက်ဝေစုကို မြန်မြန်ဆန်ဆန် ဆုံးရှုံးသွားနိုင်တယ်။ ကုမ္ပဏီဟာ ဒီနေ့အတွက်ပဲ ရှင်သန်နေတာမဟုတ်ဘဲ မနက်ဖြန်အတွက်ပါ ပြင်ဆင်နေတယ်ဆိုတာ သေချာစေဖို့ Innovation and Learning Perspective ကို အသုံးပြုပြီး တိုင်းတာသင့်ပါတယ်။
4. Financial Perspective - ဘဏ္ဍာရေး ရှုထောင့်
ဒီရှုထောင့်ကတော့ ကုမ္ပဏီရဲ့ ဗျူဟာနဲ့ အကောင်အထည်ဖော်မှုတွေဟာ ဘဏ္ဍာရေးအောင်မြင်မှုဆီ ဦးတည်နေလားဆိုတာကို ပြတာပဲ ဖြစ်ပါတယ်။ ပုံမှန်အားဖြင့် အမြတ်ငွေ၊ ဝင်ငွေတိုးတက်မှု၊ ရင်းနှီးမြှုပ်နှံမှုအပေါ် ပြန်ရရှိမှုနှုန်း (ROI)၊ ငွေကြေးစီးဆင်းမှုနဲ့ ဈေးကွက်ဝေစုတို့ကို တိုင်းတာပါတယ်။ ဒါပေမယ့် ဘဏ္ဍာရေးဆိုင်ရာ တိုင်းတာမှုတွေတစ်ခုတည်းက မလုံလောက်ပါဘူး။ ဘာလို့လဲဆိုတော့ ဒါတွေက အနာဂတ်ထက် အတိတ်ကိုပဲ ပြန်ပြနေလို့ပါ။ ဒါကြောင့် အခြားရှုထောင့်သုံးခုနဲ့ ချိန်ညှိဖို့ လိုအပ်ပါတယ်။ ဥပမာ- ကုမ္ပဏီတစ်ခုဟာ ကုန်ကျစရိတ်ကို လျှော့ချပြီး ရေတိုအမြတ်ကို တိုးပွားအောင် လုပ်နိုင်ပါတယ်။ ဖောက်သည်တွေ စိတ်ကျေနပ်မှု ဒါမှမဟုတ် ဆန်းသစ်တီထွင်မှုကို လျစ်လျူရှုရင် လုပ်ငန်းရဲ့ ရေရှည်စွမ်းဆောင်ရည်ကို ထိခိုက်စေနိုင်တယ်။ ကုမ္ပဏီမှာဘဏ္ဍာရေး တောင့်တင်းခိုင်မာမှုမရှိရင်လည်း ရင်းနှီးမြှုပ်နှံမှုတွေ ထပ်ချဲ့ဖို့၊ ကြီးထွားအောင်ဆောင်ရွက်ဖို့အတွက် အားနည်းနိုင်ပါတယ်။
Balanced Scorecard က "စနစ်တစ်ခုလုံးအတွက် မဟုတ်ဘဲ အစိတ်အပိုင်းတစ်ခုသာ ကောင်းမွန်ခြင်း" (Sub-optimization) ကိုလည်း တားဆီးပေးနိုင်ပါတယ်။ ဥပမာ- ဆန်းသစ်တီထွင်မှုကို ကျော်လိုက်ပြီး ကုန်ကျစရိတ်တွေကို လျှော့ချလိုက်တာဟာ Financial Perspective ကနေ ကြည့်ရင် အောင်မြင်မှုတစ်ခုလို့ ထင်ရပေမဲ့၊ Balance Scorecard နဲ့ ခြုံငုံကြည့်တဲ့အခါ Innovation and Learning Perspective အရ လုပ်ငန်းရေရှည်ကြီးထွားမှုကို ထိခိုက်စေပါတယ်။ ဒါကြောင့် လုပ်ငန်းတစ်ခုလုံးကို ခြုံငုံသုံးသပ်တိုင်းတာနိုင်ဖို့ Balance Scorecard ကို ဟန်ချက်ညီညီ တိုင်းတာပြီး ဆောင်ရွက်ဖို့ လိုအပ်ပါတယ်။
နိဂုံး
Balanced Scorecard ဟာ လုပ်ငန်းထိန်းချုပ်ရေးအတွက် အတိုင်းအတာ (Performance Measure Model) တစ်ခု ဆိုတာထက် ပိုပါတယ်။ Balanced Scorecard ဟာ လုပ်ငန်းအတွက် မျှော်မှန်းချက်နဲ့ ဗျူဟာအကြောင်းပါ။ လုပ်ငန်းတွေအတွက် ရေတိုကိန်းဂဏန်းတွေကိုပဲ ဖြည့်ဆည်းဖို့မဟုတ်ဘဲ ရေရှည်ပန်းတိုင်တွေဆီ ချီတက်ဖို့ လှုံ့ဆော်ပေးပါတယ်။ လုပ်ငန်းအတွက် ထိရောက်တဲ့ ထုတ်လုပ်မှု လုပ်ငန်းစဉ်များ၊ ဖောက်သည်ကို အာရုံစိုက်မှုနဲ့ အဆက်မပြတ် သင်ယူမှု၊ တိုးတက်မှုတွေကိုလည်း ချိတ်ဆက်ပြီး တိုးတက်အောင် ဆောင်ရွက်နိုင်မှာ ဖြစ်တဲ့အတွက် Balance Scorecard ကို လုပ်ငန်းတိုင်း အသုံးပြုဖို့ တိုက်တွန်းလိုပါတယ်။
Daw Hsu Yee Paing
B.Act
References
Grill, P., 2020. Financial Management for decision makers. Ninth edition ed. s.l.:Pearson.
Robert S. Kaplan, D. P. N., 1992. The Balanced Scorecard_Measures that drive performance. [Online]
Available at: https://hbr.org/1992/01/the-balanced-scorecard-measures-that-drive-performance-
Latest Articles

တက္ကသိုလ်ပညာရေးကို ပြောင်းလဲနေသော AI
2 days ago

စီမံကိန်း အောင်မြင်ဖို့ စိတ်ခံစားမှုဖြစ်တဲ့ ဉာဏ်ရည် (EI) ရဲ့ အရေးပါမှု
3 days ago

လုပ်ငန်းခွင်တွင် ဝန်ထမ်းများ စိတ်အားထက်သန်မှု၏ အရေးပါပုံ
1 week ago

Mumbai Dabbawala
1 week ago

စိတ်ခံစားမှုဆိုင်ရာ ဉာဏ်ရည် (EI-Emotional Intelligence): ကျောင်းသားများအတွက် တစ်သက်တာ အောင်မြင်ဖို့ လျှို့ဝှက်ချက်
1 week ago